BANTEN — Kehadiran aplikasi fintech di Indonesia telah membawa perubahan besar dalam cara warga mengakses layanan keuangan sehari-hari. Mulai dari membayar minuman hingga berinvestasi saham, kini semua dapat dilakukan hanya dengan beberapa sentuhan pada ponsel, tanpa harus mendatangi kantor bank secara fisik.
Apa Dampak Aplikasi Fintech bagi Masyarakat Indonesia?
Fintech, atau teknologi keuangan, merupakan inovasi teknologi yang diterapkan dalam sektor jasa keuangan. Tujuan utamanya adalah menyederhanakan layanan agar lebih efisien, mudah dijangkau, dan terjangkau oleh seluruh lapisan masyarakat, termasuk mereka yang sebelumnya belum terlayani oleh bank konvensional (unbanked dan underbanked).
Dampak langsungnya terasa pada tiga aspek utama. Pertama, transaksi menjadi lebih praktis dan cepat, dengan penyelesaian pembayaran dan transfer dana hanya dalam hitungan detik. Kedua, akses keuangan menjadi lebih terbuka bagi kelompok yang belum memiliki rekening bank, karena mereka dapat menabung, mengajukan pinjaman, dan bertransaksi hanya dengan ponsel pintar. Ketiga, struktur biaya layanan menjadi lebih jelas dan rendah dibandingkan layanan tradisional, membantu warga mengelola pengeluaran secara efektif.
Siapa Saja yang Paling Terdampak dengan Adanya Fintech?
Laju pertumbuhan fintech yang cepat di Indonesia didorong oleh penggunaan internet yang meluas dan tingginya permintaan akan solusi keuangan yang instan. Kelompok masyarakat yang paling terdampak adalah mereka yang sebelumnya kesulitan mengakses layanan perbankan, serta para pengguna aktif internet yang membutuhkan transaksi digital harian.
Untuk tahun 2026, terdapat sepuluh aplikasi fintech yang telah legal, terdaftar di OJK, dan memiliki reputasi terpercaya. Aplikasi-aplikasi ini menawarkan beragam fungsi, mulai dari dompet digital hingga investasi multi-aset, sehingga warga memiliki banyak pilihan sesuai kebutuhan finansial mereka.
Daftar 10 Aplikasi Fintech Legal dan Terpercaya di Indonesia 2026
1. DANA – Dompet Digital dengan Berbagai Fungsi: Berfungsi untuk pembayaran digital, transfer antar pengguna, pembelian pulsa, dan pembayaran tagihan. Keunggulannya terletak pada tampilan UI/UX yang mudah dipakai, sistem keamanan berlapis, dan terintegrasi dengan berbagai platform digital terkemuka.
2. OVO – Solusi Pembayaran dan Penanaman Modal: Berfungsi untuk pembayaran digital, pemberian cashback, dan investasi reksa dana melalui fitur di dalam aplikasi. Keunggulannya mencakup banyak promo, penggunaan luas di ekosistem transportasi dan belanja daring, serta terdaftar resmi di OJK dan Bank Indonesia (BI).
3. GoPay – Ekosistem Digital Terintegrasi: Berfungsi untuk pembayaran di ekosistem digital dan merchant luring. Keunggulannya adalah keamanan dengan PIN dan biometrik, integrasi dengan layanan investasi dan fitur tunda bayar, serta sering mengadakan promo kolaboratif.
4. LinkAja – Solusi Pembayaran Digital Milik BUMN: Berfungsi untuk pembayaran digital, uang elektronik transportasi publik, pembayaran tagihan, dan donasi. Didukung penuh oleh BUMN, mendukung penyaluran subsidi pemerintah, dengan keamanan dan stabilitas terjamin.
5. Bibit – Investasi Reksa Dana untuk Pemula: Berfungsi untuk penanaman modal reksa dana dengan bantuan robo advisor. Keunggulannya adalah tampilan yang mendidik, mudah dioperasikan, terdaftar resmi di OJK, dan sangat sesuai bagi investor pemula.
6. Ajaib – Penanaman Modal Saham dan Reksa Dana: Memungkinkan pembelian instrumen investasi dengan modal terjangkau, proses pendaftaran cepat, dan aman karena terdaftar di OJK serta Bursa Efek Indonesia (IDX).
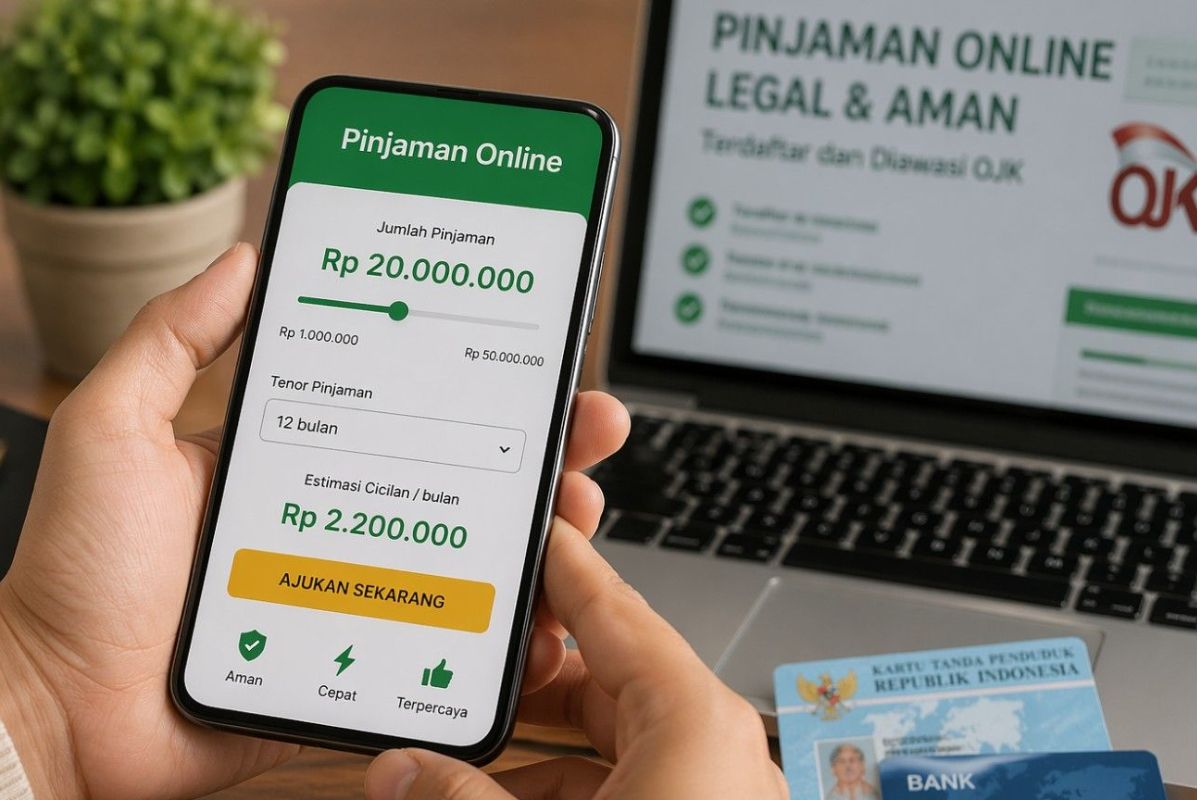
7. Kredivo – Fasilitas Kredit Instan dan PayLater: Menawarkan skema beli sekarang bayar nanti dan pinjaman tunai dengan suku bunga transparan, proses cepat sepenuhnya online, serta legal dan diawasi OJK.
8. Akulaku – Layanan Kredit dan Pinjaman Daring: Menyediakan kredit pembelian barang, cicilan tanpa kartu kredit, dan pinjaman tunai. Banyak digunakan di platform e-commerce, dengan fitur pinjaman fleksibel dan terdaftar resmi di OJK.
9. Pluang – Investasi Multi-Aset (Emas, Kripto, Saham Global): Satu aplikasi untuk beragam instrumen investasi, terdaftar di Bappebti dan Kominfo, serta dilengkapi fitur investasi otomatis (auto-invest).
10. Pendanaan Sektor Riil & Agrikultur – Fintech P2P Lending: Menyediakan pendanaan untuk proyek sektor produktif dan UMKM. Fokus pada sektor riil, terdaftar resmi di OJK, dan menjadi pilihan tepat untuk investasi dengan dampak sosial.
Bagaimana Cara Memilih Aplikasi Fintech yang Aman?
Memilih layanan keuangan digital memerlukan kehati-hatian. Pertama, selalu verifikasi legalitas penyedia layanan melalui situs resmi Otoritas Jasa Keuangan (OJK) di www.ojk.go.id. Kedua, periksa ulasan dan penilaian pengguna lain di Play Store atau App Store. Ketiga, prioritaskan aplikasi yang memiliki fitur keamanan berlapis seperti kode sekali pakai (OTP), PIN, atau sistem biometrik. Terakhir, hindari tawaran keuntungan besar yang tidak logis.
Lembaga yang Mengawasi Fintech di Indonesia
Pengawasan terhadap perusahaan fintech di Indonesia dilakukan untuk menjamin tidak adanya penyalahgunaan dan memastikan keamanan pengguna. Terdapat dua badan utama yang menjalankan fungsi ini. Otoritas Jasa Keuangan (OJK) mengawasi seluruh aktivitas keuangan, dan setiap aplikasi fintech wajib terdaftar di lembaga ini. Sementara itu, Bank Indonesia (BI) berperan dalam mitigasi risiko dan perlindungan konsumen terkait sistem pembayaran, sehingga aplikasi dapat dituntut secara hukum jika melanggar ketentuan.
FAQ Seputar Aplikasi Fintech
Apa perbedaan utama antara fintech dompet digital dan P2P lending?
Dompet digital (e-wallet) berfokus pada kemudahan transaksi pembayaran non-tunai, penyimpanan saldo, dan transfer dana harian. Sementara itu, P2P lending merupakan platform yang mempertemukan pemberi pinjaman dengan peminjam untuk kebutuhan pendanaan atau kredit.
Bagaimana cara mengecek apakah sebuah aplikasi fintech aman dan legal?
Pastikan aplikasi tersebut tercatat atau berizin resmi di bawah pengawasan Otoritas Jasa Keuangan (OJK) atau Bank Indonesia (BI). Pengecekan dapat dilakukan langsung melalui situs resmi lembaga terkait sebelum mengunduh dan memasukkan data pribadi.
Apakah data pribadi yang didaftarkan di aplikasi fintech terjamin kerahasiaannya?
Perusahaan fintech yang legal wajib mematuhi regulasi perlindungan data konsumen yang berlaku di Indonesia. Mereka menggunakan teknologi enkripsi tingkat tinggi untuk mengamankan data pengguna dari ancaman pencurian digital oleh pihak yang tidak bertanggung jawab.
Sebagai penutup, dengan berbagai pilihan aplikasi fintech di Indonesia, kendali penuh kini berada di tangan masyarakat untuk mengelola keuangan dan investasi secara modern di tahun 2026.