BANTEN — Utang Bank Indonesia melonjak dari US$24,67 miliar menjadi US$42,46 miliar atau sekitar 70 persen dalam enam bulan pertama 2026. Ekonom Dipo Satria Ramli menilai lonjakan itu bukan utang pemerintah, melainkan konsekuensi operasi moneter lewat Sekuritas Rupiah Bank Indonesia (SRBI) untuk menahan dana asing agar tidak keluar dari pasar domestik.
Penerbitan SRBI menjadi instrumen utama BI dalam mengintervensi nilai tukar rupiah yang melemah sepanjang paruh pertama 2026. Dipo menegaskan posisi utang tersebut tidak berkaitan dengan belanja negara maupun Anggaran Pendapatan dan Belanja Negara (APBN).
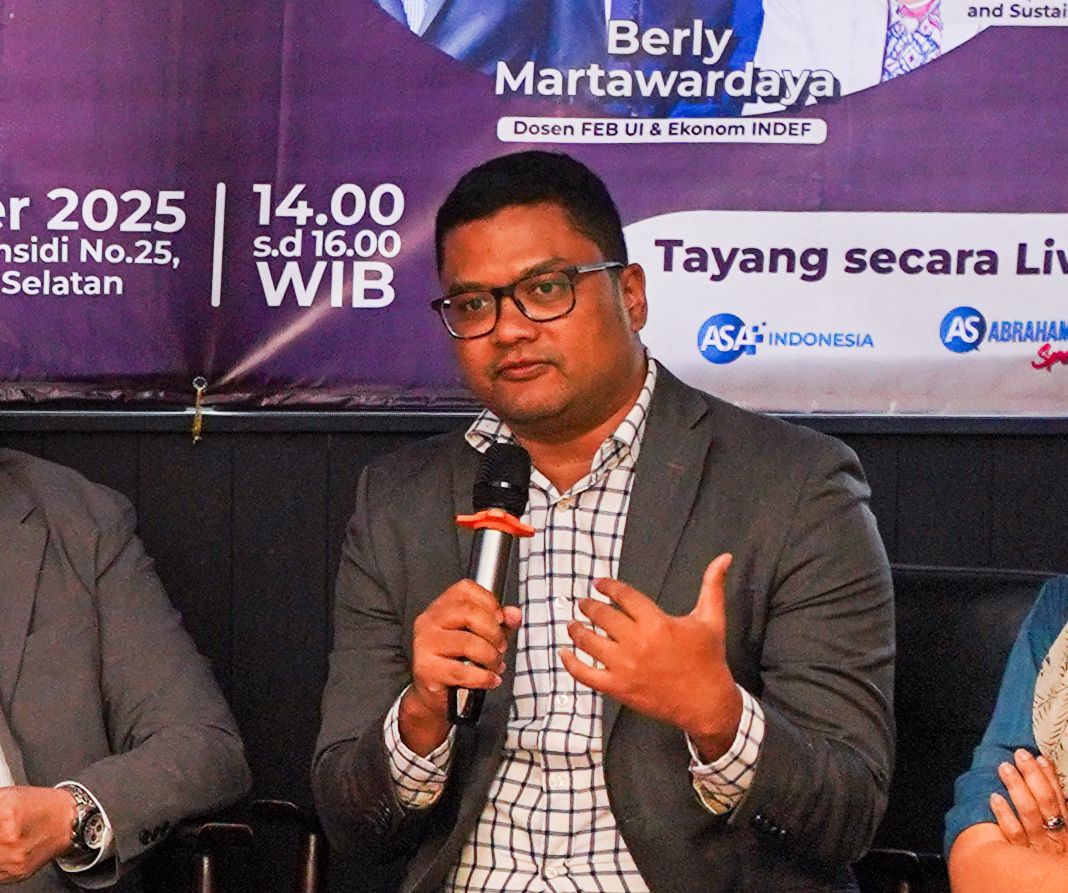
"Ini sebenarnya bukan utang pemerintah ya. Jadi ini adalah utang Bank Indonesia. Utang Bank Indonesia itu biasanya melalui SRBI (Sekuritas Rupiah Bank Indonesia). Ini bukan buat belanja APBN atau yang lain secara langsung paling enggak ya," kata Dipo kepada Kedai Pena.
SRBI Bukan SBN, Tapi Tetap Tekan Suku Bunga
Dipo memaparkan sejumlah perbedaan mendasar antara SRBI dan Surat Berharga Negara (SBN). Perbedaan itu mencakup penerbit, tujuan penerbitan, tenor, akses ritel, hingga tingkat imbal hasil yang ditawarkan.
Meski tidak membebani APBN secara langsung, SRBI tetap memberi tekanan pada struktur suku bunga domestik. Dipo menyebut semakin tinggi imbal hasil SRBI, semakin besar pula kemungkinan suku bunga bertahan di level tinggi.
"SRBI ini tidak memiliki pengaruh pada APBN ataupun utang negara. Namun, SRBI akan mempengaruhi suku bunga. Makin tinggi SRBI, maka suku bunga akan tetap tinggi," ujarnya.
Efek Berantai ke Bunga Pinjaman dan APBN
Dampak SRBI terhadap masyarakat tidak terasa langsung. Korelasi baru muncul ketika efeknya merembet ke biaya pembiayaan perbankan dan surat utang negara.
Dipo mencontohkan posisi BI Rate yang kini berada di 5,75 persen. Angka itu menjadi acuan bunga pinjaman perbankan yang otomatis berada di atasnya. SBN juga merujuk pada BI Rate, sehingga biaya bunga yang ditanggung APBN ikut membengkak.
"BI Rate kan sekarang di 5,75 persen ya. Artinya bunga pinjaman juga akan di atas itu. Misalnya SUN. SUN itu tetap refer ke BIR tuh. Jadi karena SUN mahal, jadi APBN bayar bunganya lebih mahal. Lalu, juga karena BI Rate-nya mahal, bunga pinjaman perbankan pun mahal. Disini baru terlihat dampaknya pada masyarakat," pungkas Dipo.
Pilihan Sulit Antara Kurs dan Bunga
Lonjakan utang BI mencerminkan trade-off yang dihadapi bank sentral. Menahan pelemahan rupiah lewat SRBI berarti menyerap likuiditas dari pasar dengan imbal hasil kompetitif, yang pada gilirannya menahan penurunan suku bunga.
Bagi pelaku usaha, kondisi ini berarti biaya kredit tetap mahal dalam waktu dekat. Bagi investor obligasi, imbal hasil SBN yang tinggi bisa jadi daya tarik, tetapi sekaligus menandakan ruang pelonggaran moneter masih sempit selama tekanan kurs berlanjut.
Pemerintah turut menanggung konsekuensinya lewat kenaikan beban bunga utang di APBN. Selama rupiah belum stabil dan arus modal asing masih rentan keluar, ruang fiskal untuk program belanja produktif berpotensi tergerus.